Kaza sonrası değer kaybı talebinde bulunmak isteyen bazı araç sahipleri, internette bulduğu genel bir formülü ya da bir tanıdığının benzer bir kazada aldığı tutarı kendi durumuna uyarlayarak bir rakama ulaşmaya çalışır; oysa değer kaybı, standart bir formülle hesaplanabilecek kadar basit bir kavram değildir. Her aracın kendine özgü bir hasar öncesi durumu, her kazanın kendine özgü bir hasar profili vardır ve bu ikisi bir araya gelmeden ortaya çıkan herhangi bir tahmin, gerçek durumdan uzak kalmaya mahkumdur. Bu yaklaşımla oluşturulan bir talep, sigorta şirketiyle yapılan görüşmede ciddiye alınmadığı gibi, araç sahibinin kendi beklentisini de gerçekçi olmayan bir noktaya taşıyabilir. Bu yazıda değer kaybı hesaplamasının temelinde neyin yattığını, ekspertiz raporu olmadan hangi bilgilerin eksik kaldığını, sigorta eksperi ile bağımsız ekspertiz arasındaki farkı ve ekspertizsiz yapılan hesaplamalarda sık görülen hataları detaylı şekilde ele alıyoruz.
Değer Kaybı Hesaplamasının Temelinde Ne Yatar?
Değer kaybı, bir aracın hasar öncesi durumu ile hasar sonrası durumu arasındaki farkın piyasa değerine yansımasıdır; bu nedenle hesaplamanın başlangıç noktası her zaman “bu araç kazadan önce nasıl bir durumdaydı” sorusudur. Bu soruya verilecek cevap ne kadar somut ve belgeye dayalıysa, ortaya çıkan değer kaybı tutarı da o kadar gerçekçi olur. Mahkemeler ve sigorta şirketleri bu hesaplamayı standart bir yüzde ya da tabloya göre değil, bilirkişi ya da ekspertiz raporlarına dayanan somut bir değerlendirmeyle yapar; çünkü aracın yaşı, kilometresi, hasar öncesi bakım kalitesi, hasarın büyüklüğü ve değişen parça sayısı gibi değişkenlerin her biri sonucu farklı yönde etkiler. Bu değişkenlerin hiçbiri, bir başkasının kazasında geçerli olan bir rakamla otomatik olarak sizin durumunuza uyarlanamaz. İki araç aynı marka, aynı model ve aynı yaşta olsa bile, biri düzenli bakımlı ve az kullanılmışken diğeri ihmal edilmiş olabilir; bu fark, aynı büyüklükteki bir hasarın bile tamamen farklı bir değer kaybına yol açmasına neden olur. Bu nedenle değer kaybı hesaplaması, iki farklı aracın kazasında aynı çıkması beklenen bir denklem değil, her seferinde sıfırdan yapılması gereken bireysel bir değerlendirmedir.
Ekspertiz Raporu Olmadan Hangi Bilgiler Eksik Kalır?
Ekspertiz raporu olmadan yapılan bir değer kaybı tahmini, aracın gerçek durumuna dair en temel iki bilgiden yoksun kalır: hasar öncesi durum ve hasarın gerçek boyutu. Bu iki bilgi olmadan yapılan herhangi bir hesaplama, aslında bir tahminden öteye geçemez. Bu eksiklik, sadece araç sahibinin kendi lehine değil, bazen aleyhine de sonuçlanabilir; bilgisiz bir tahmin, gerçekte hak edilenden düşük bir talep oluşturulmasına da yol açabilir.
Hasar Öncesi Durumun Belgelenmesi
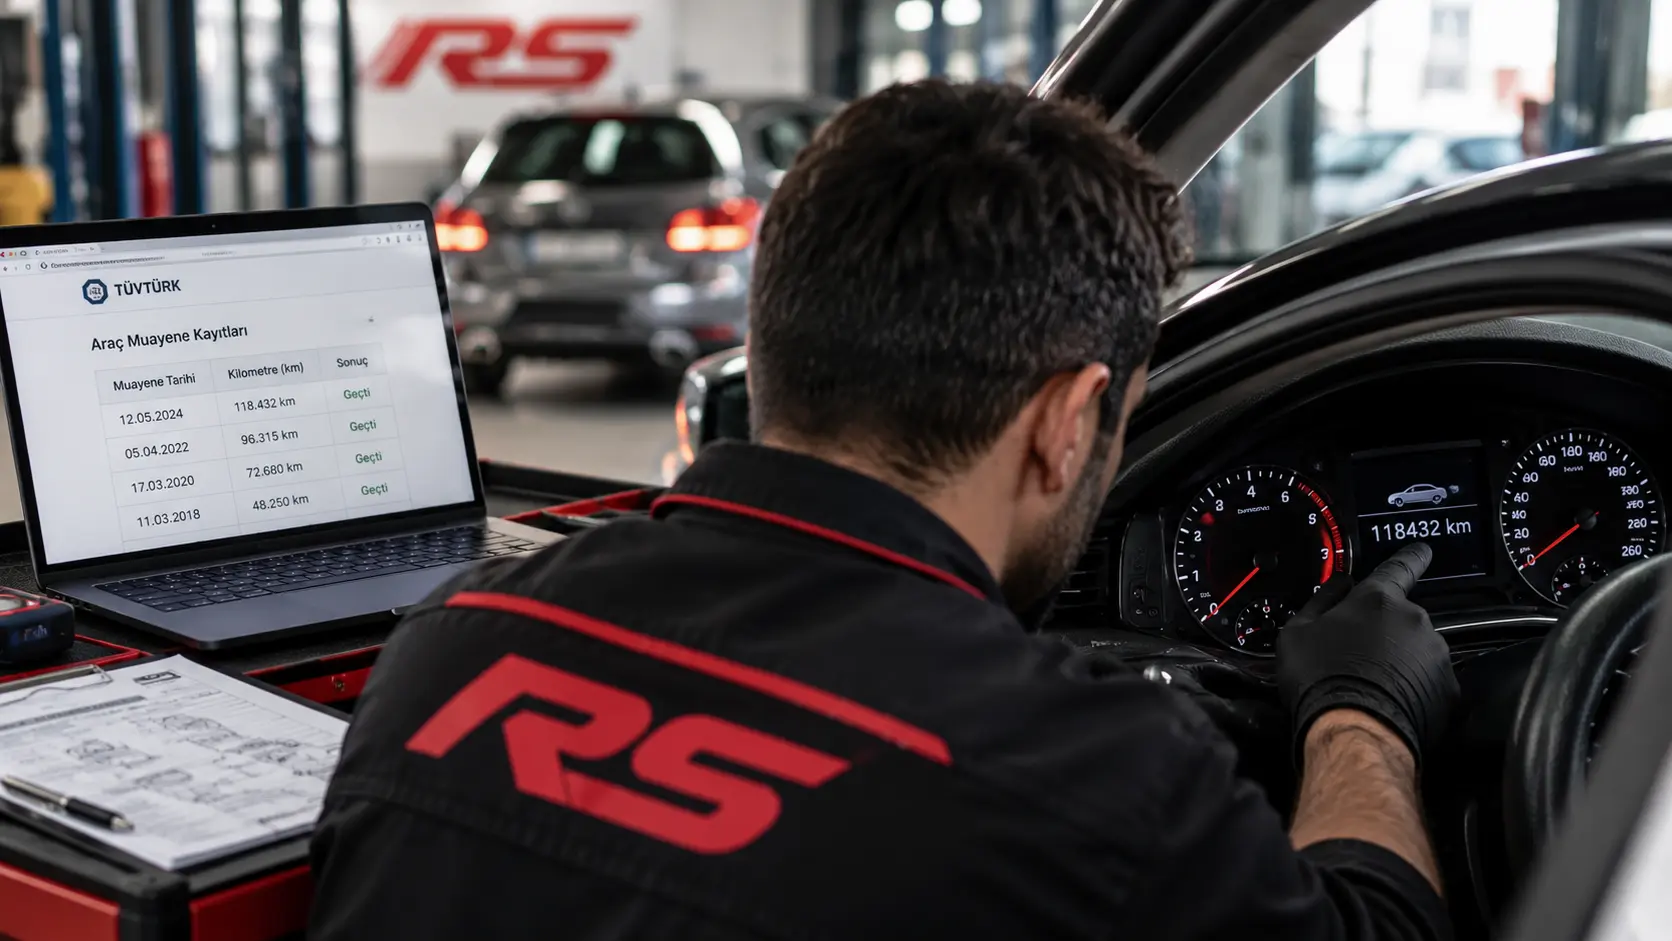
Aracınızın kaza öncesindeki bakım kalitesi, orijinal parça oranı, kilometresi ve genel durumu, hasar öncesi piyasa değerini doğrudan etkiler; bu değer ne kadar yüksek belirlenirse, değer kaybı tutarı da o kadar gerçekçi bir zeminde hesaplanır. Ekspertiz raporu olmadan bu bilgiler yalnızca araç sahibinin sözlü beyanına dayanır ve sigorta şirketi ya da karşı taraf bu beyanı doğrulayacak somut bir dayanaktan yoksun kalır. Bu durumda hasar öncesi değer genellikle standart ve muhafazakâr bir tabloya göre belirlenir; bu da aracınızın gerçek durumunun görmezden gelinmesi anlamına gelir. Özellikle düşük kilometreli, düzenli yetkili servis bakımlı ya da nadir bulunan bir modele sahipseniz, bu tür bir standart değerlendirme sizi ciddi şekilde dezavantajlı bir konuma düşürebilir.
Hasarın Gerçek Boyutunun Tespiti
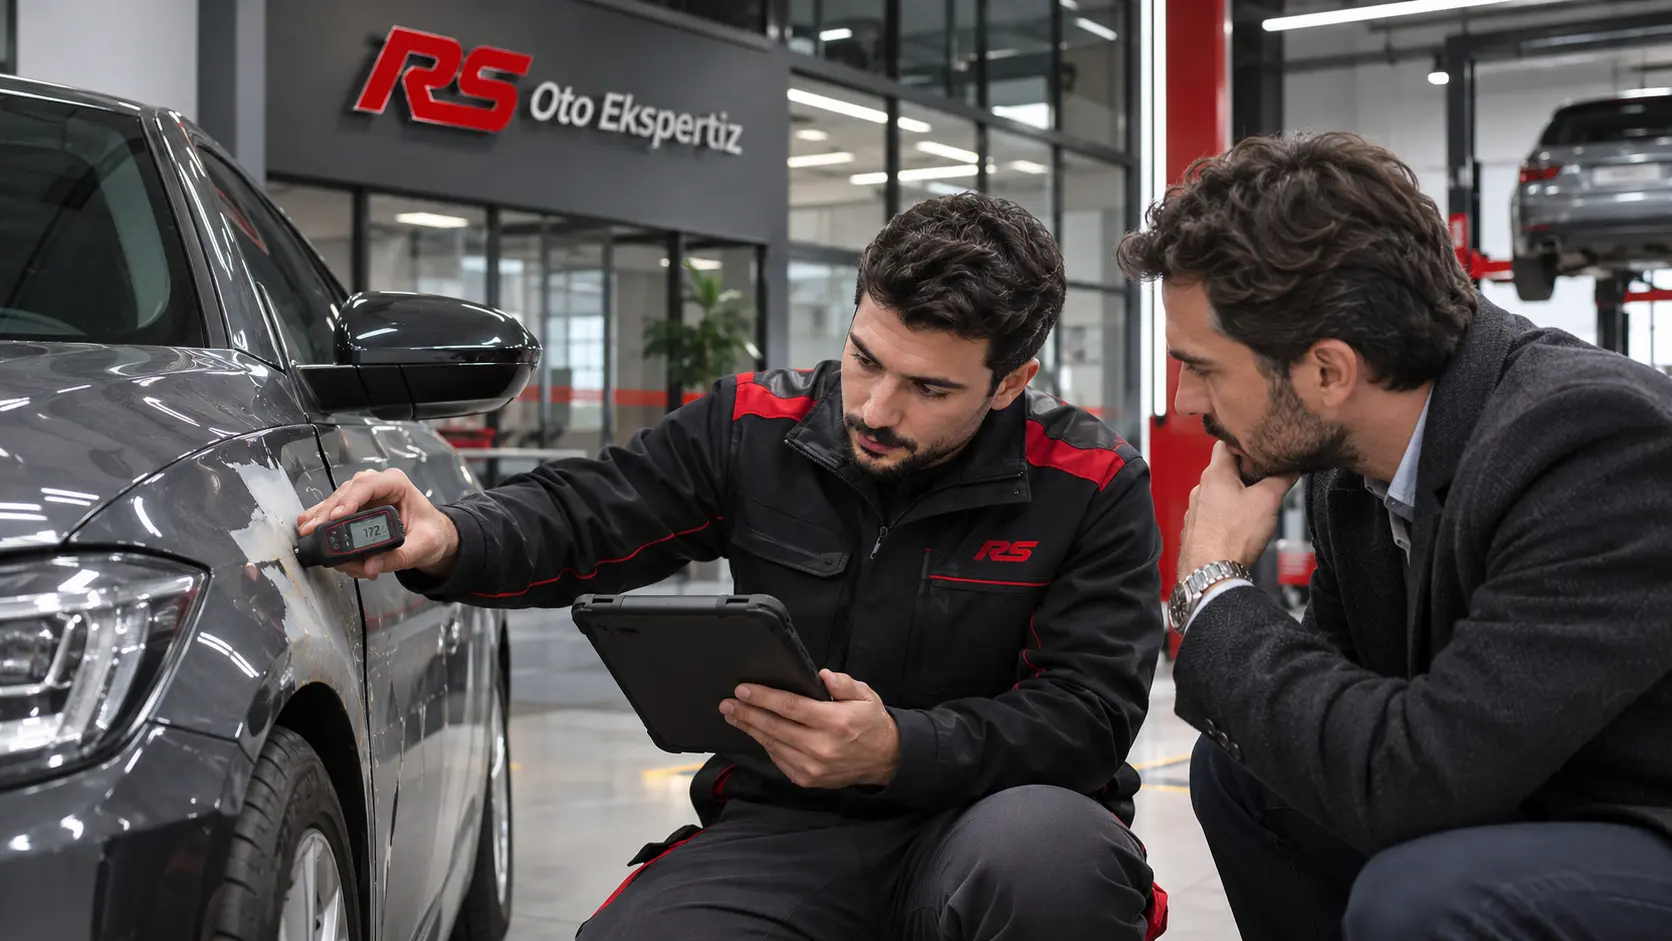
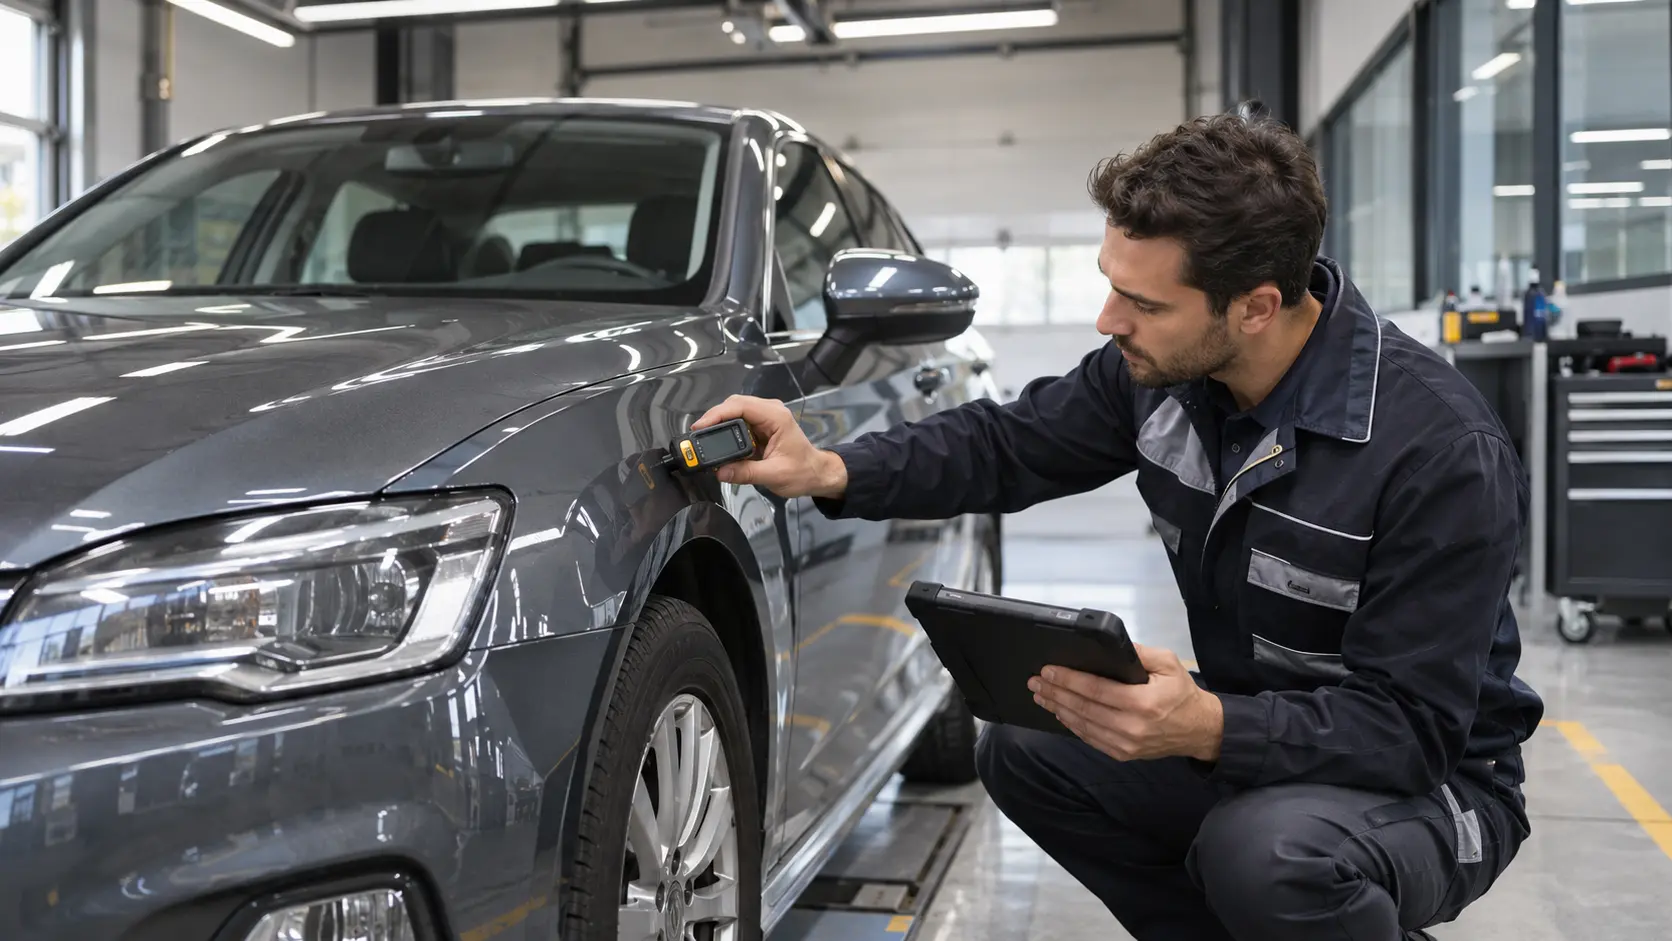
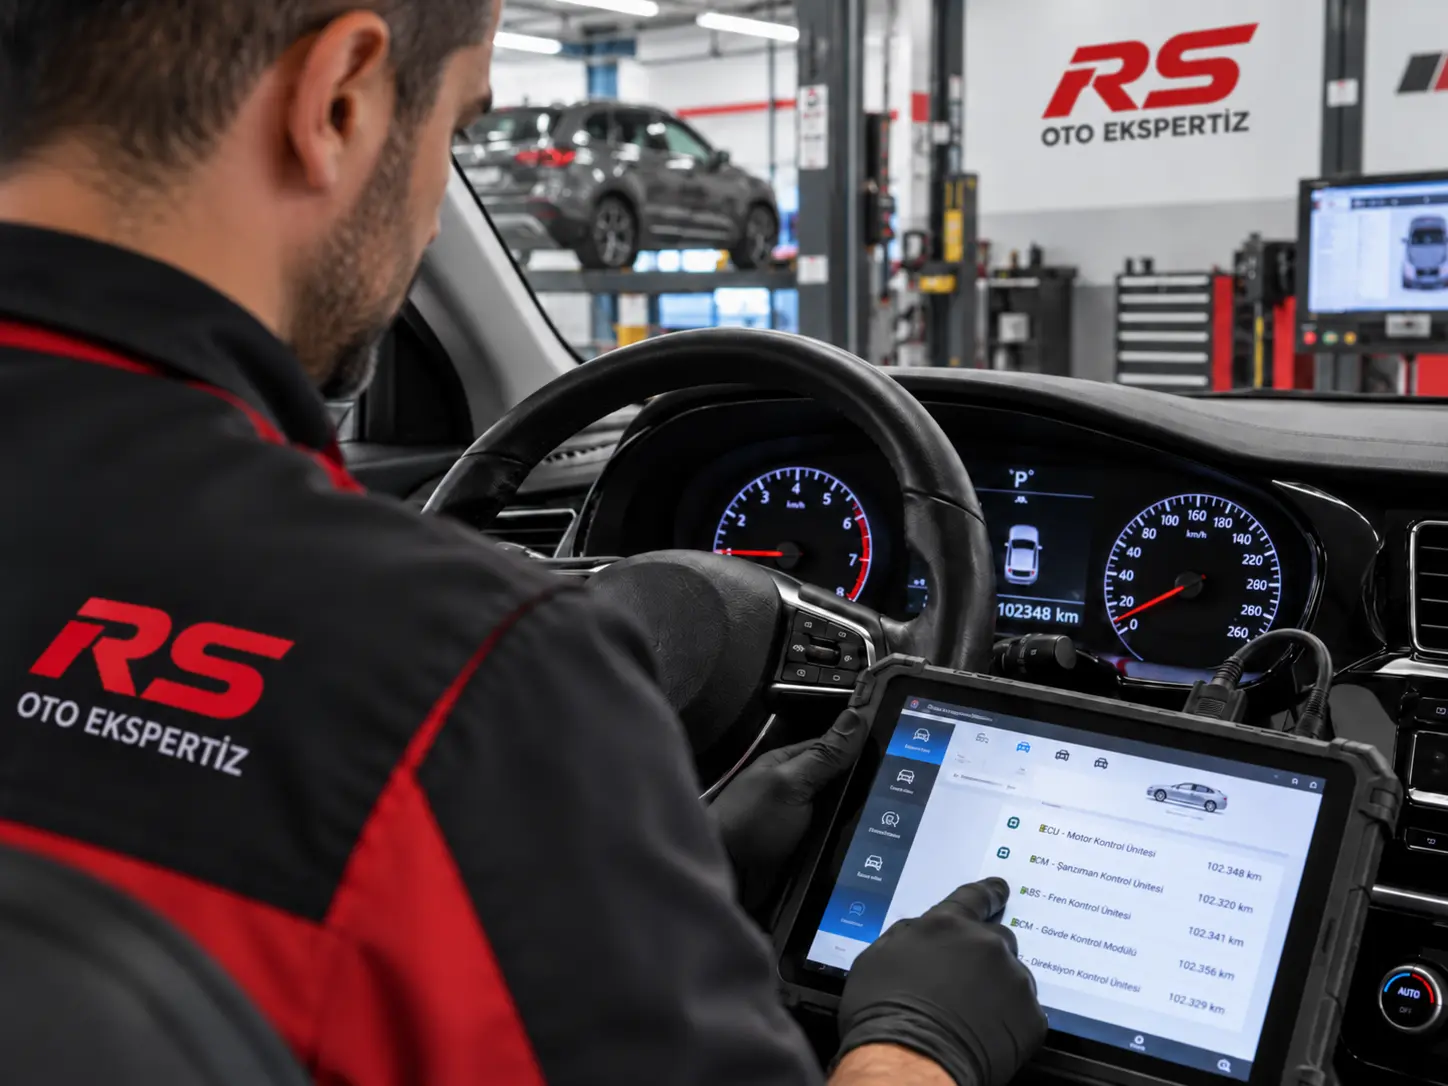
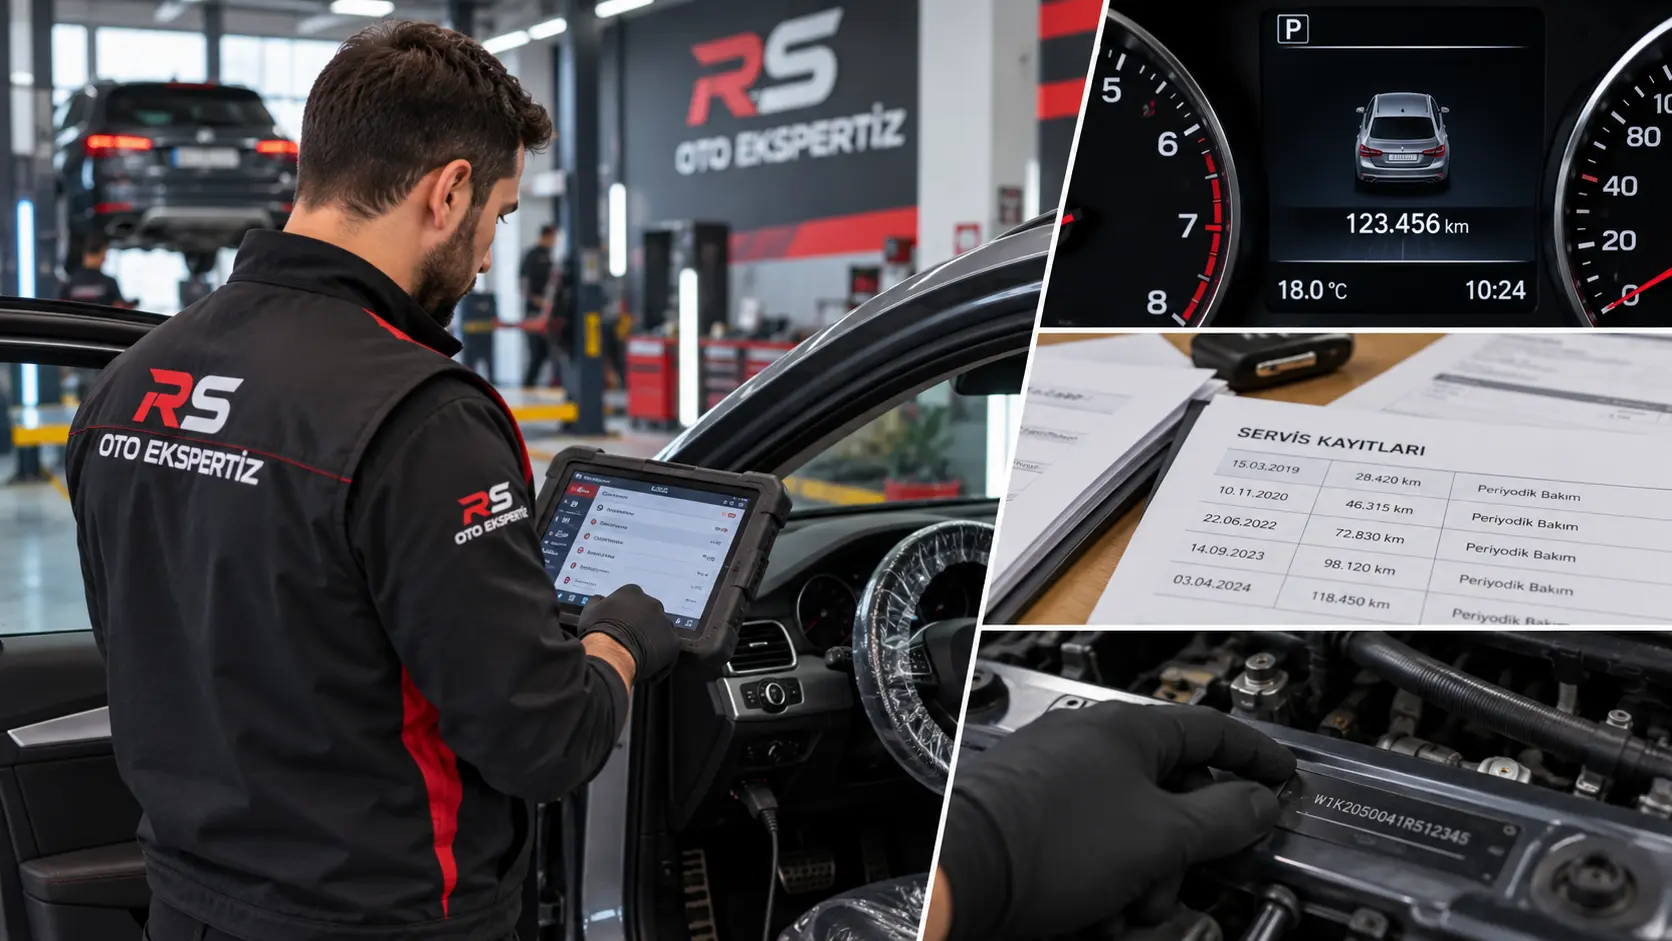
Bir kazanın onarım faturasında görünen tutar, her zaman hasarın gerçek boyutunu yansıtmaz; bazı onarımlar eksik yapılmış olabilir, bazı hasarlar da faturaya hiç yansımamış olabilir. Bağımsız bir ekspertiz incelemesi, aracın boya kalınlığı ölçümü, şasi kontrolü ve panel bazında inceleme gibi yöntemlerle hasarın gerçek kapsamını ortaya koyar. Bu inceleme olmadan sadece faturaya dayanan bir değerlendirme, hem eksik hem de yanıltıcı bir tabloya yol açabilir; bu da değer kaybı tutarının olması gerekenden düşük ya da bazı durumlarda tutarsız çıkmasına neden olur. Özellikle şasi ya da güvenlik açısından kritik bölgelerde yaşanan gizli hasarlar, yüzeysel bir gözlemle fark edilemeyebilir; bu tür hasarların tespiti ancak teknik ölçüm cihazlarıyla mümkün olur. Bu gizli hasarların gözden kaçması, hem değer kaybı hesaplamasını hem de aracın ileride güvenli kullanımını doğrudan etkileyebilecek bir konu olduğundan, sadece rakamsal değil, güvenlik açısından da önemli bir eksiklik oluşturur.
Sigorta Eksperi ile Bağımsız Ekspertiz Arasındaki Fark
Sigorta şirketinin kendi anlaşmalı eksperi, şirketin risk ve maliyet yönetimi çerçevesinde çalışır; bu eksperin değerlendirmesi genellikle standart tablolara ve şirketin kendi iç kriterlerine dayanır. Bu durum, eksperin kötü niyetli olduğu anlamına gelmez; sadece değerlendirmenin, sigorta şirketinin bakış açısından yapıldığı anlamına gelir. Bağımsız bir ekspertiz kurumu ise araç sahibi adına, tarafsız bir teknik gözle inceleme yapar ve aracın kendine özgü avantajlarını (düşük kilometre, iyi bakım geçmişi, orijinal parça oranı gibi) da değerlendirmeye dahil eder. İki değerlendirme arasındaki fark, bazen değer kaybı tutarını önemli ölçüde değiştirebilecek düzeyde olabilir; bu nedenle sadece sigorta şirketinin kendi değerlendirmesine güvenmek yerine, kendi adınıza bağımsız bir rapor temin etmek, sürecin dengeli ilerlemesini sağlar. Bu iki değerlendirmeyi birbirine alternatif değil, birbirini dengeleyen iki bakış açısı olarak görmek, sürecin sonunda daha adil bir sonuca ulaşma ihtimalinizi artırır.
Ekspertizsiz Yapılan Hesaplamalarda Sık Görülen Hatalar
Ekspertiz raporu olmadan yapılan hesaplamalarda en sık karşılaşılan hata, internette bulunan genel bir yüzde oranını (örneğin “aracın değerinin yüzde onu” gibi) doğrudan kendi durumuna uygulamaktır; oysa böyle sabit bir oran resmi ya da hukuki bir dayanağa sahip değildir ve her kazanın kendine özgü koşullarını yok sayar. Bir başka sık görülen hata, sadece onarım faturasındaki tutarı esas alıp hasarın aracın genel değerine olan etkisini görmezden gelmektir; oysa aynı tutardaki bir onarım, aracın yaşına ve segmentine göre çok farklı bir değer kaybına yol açabilir. Ayrıca bazı araç sahipleri, hasar öncesi durumu abartılı şekilde tarif ederek gerçekçi olmayan bir hasar öncesi değerden yola çıkar; bu durum sigorta şirketiyle yapılan görüşmede güven kaybına ve başvurunun sorgulanmasına neden olabilir. Bir diğer yaygın hata ise, farklı bir araçta yaşanan benzer bir kazadan elde edilen tutarı, kendi aracına doğrudan uyarlamaya çalışmaktır; iki farklı aracın hasar öncesi durumu, segmenti ve piyasa konumu neredeyse hiçbir zaman birebir aynı değildir. Bu hataların ortak noktası, hepsinin somut ve bağımsız bir teknik değerlendirme yerine tahmine ya da genellemeye dayanmasıdır.
Hesaplamanızı Sağlam Bir Temele Oturtmanın Yolu
Değer kaybı hesaplaması, aracınızın kendine özgü durumunu ve hasarın gerçek boyutunu yansıtan somut verilere dayanmadığı sürece, ne kadar dikkatli yapılırsa yapılsın bir tahmin olmaktan öteye geçemez. Bağımsız bir ekspertiz raporu, hem hasar öncesi durumu hem de hasarın gerçek kapsamını belgeleyerek, hesaplamanızı tahmin değil somut veri zeminine oturtur. RS Oto Ekspertiz’in inceleme hizmeti, aracınızın kaza öncesi ve sonrası durumunu teknik bir gözle tespit ederek, hem sigorta şirketiyle yapacağınız görüşmelerde hem de olası bir itiraz sürecinde elinizde güvenilir bir dayanak olmasını sağlar. Hesaplamanızı internetten bulduğunuz genel bir formüle değil, aracınıza özgü somut bir değerlendirmeye dayandırmak, hem gerçekçi bir beklenti oluşturmanızı hem de sürecin sonunda hak ettiğiniz tutara ulaşmanızı kolaylaştırır. Bu küçük yatırım, sonuçta ortaya çıkacak tutarla kıyaslandığında genellikle oldukça makul kalır.