Ulusal Taşıt Tanıma Sistemi’nin (UTTS) tam olarak kimler için zorunlu olduğu, hangi yasal dayanağa sahip olduğu ve kapsamının zamanla nasıl değiştiği konusu, ticari araç işletmecileri arasında en sık sorulan ama bir o kadar da net şekilde yanıtlanmayan konulardan biri. Bir mali müşavir forumunda ya da nakliyeci grubunda bu konuyu araştırdığınızda, birbiriyle çelişen onlarca yorum ve yarım yamalak bilgiyle karşılaşmanız işten bile değil. Bu belirsizlik pratikte iki yönlü bir soruna yol açıyor: bazı araç sahipleri gerçekten kapsamda oldukları halde yükümlülüğü zamanında yerine getirmiyor, bazıları ise kapsam dışında oldukları halde gereğinden fazla endişeye kapılıp gereksiz bir maliyete katlanıyor. İkisi de aslında aynı köke, yani net bilgi eksikliğine dayanıyor. Bu yazıda UTTS’nin resmi tanımını, yasal dayanağını, kimler için zorunlu olduğunu ve kapsam dışında kalan durumları olabildiğince somut örneklerle ele alıyoruz.
UTTS’nin Resmi Tanımı
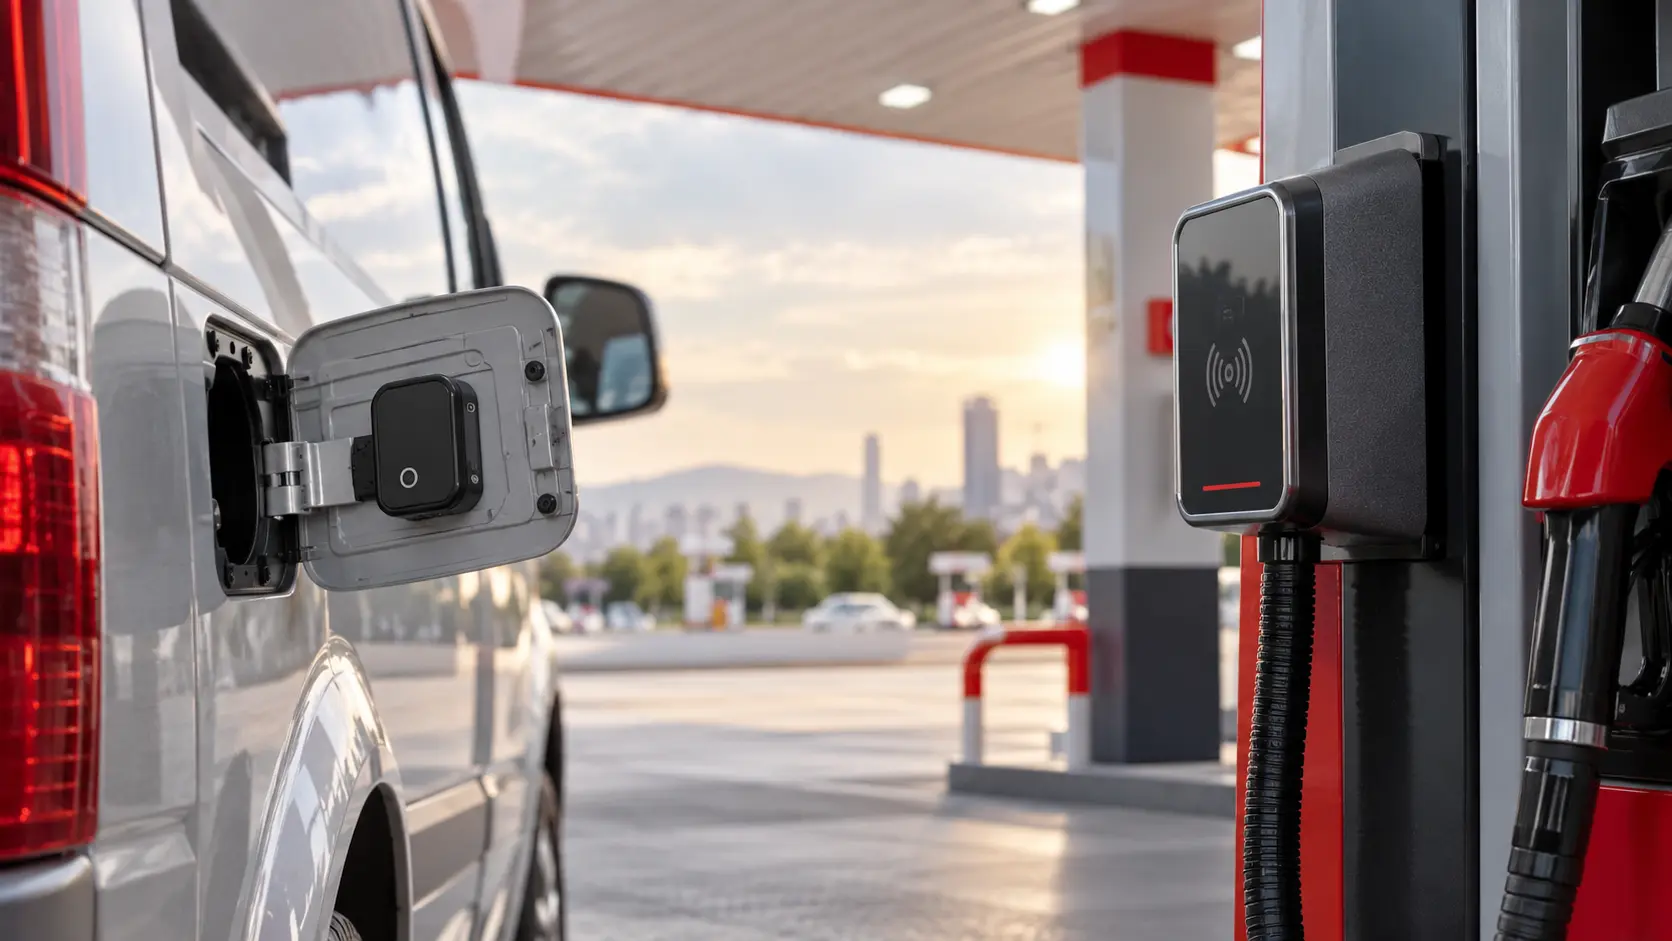
UTTS, akaryakıt alımı sırasında taşıtın plaka bilgisinin akaryakıt pompalarına bağlı ödeme kaydedici cihazlara otomatik olarak aktarılmasını ve bu şekilde kayıt altına alınmasını sağlayan resmi bir sistem. Sistemin resmi tanımında geçen “tanıma” ifadesi, aracın kimliğinin dijital olarak doğrulanması anlamına geliyor; bu doğrulama, plaka bilgisinin pompa görevlisi tarafından elle girilmesine gerek bırakmadan otomatik şekilde işleme yansımasını sağlıyor. Bu küçük görünen fark aslında önemli: elle girilen bir plaka bilgisi yanlış yazılabilir, unutulabilir ya da kasıtlı olarak farklı girilebilir; otomatik aktarım bu üç ihtimali de büyük ölçüde ortadan kaldırıyor. Uygulamada sistem, akaryakıt istasyonundaki pompanın araçla “konuştuğu” birkaç saniyelik bir işlem gibi işliyor; sürücü ya da pompa görevlisi ekstra bir işlem yapmak zorunda kalmıyor, süreç arka planda kendiliğinden tamamlanıyor. Bu otomasyon, istasyon tarafında da işlemleri hızlandırıyor ve yoğun saatlerde yaşanan kuyrukları bir nebze azaltıyor.
UTTS Yasal Dayanağı Nedir?
UTTS uygulaması, 5 Ekim 2023 tarihli Resmî Gazete’de yayımlanan Ulusal Taşıt Tanıma Sistemi Genel Tebliği’ne dayanıyor ve 213 sayılı Vergi Usul Kanunu çerçevesinde düzenleniyor. Bu tebliğ, sistemin hangi mükellef ve araç gruplarını kapsadığını, uygulama takvimini ve yükümlülüğe uyulmaması durumunda karşılaşılacak sonuçları belirliyor; yani hem kapsamın hem de yaptırımın kaynağı aynı düzenleme. Tebliğ metninin teknik dili, ilk okuyuşta bir işletme sahibine karmaşık gelebilir; bu da sahada pek çok yanlış yorumun ortaya çıkmasına zemin hazırlıyor. Tebliğ zaman içinde güncellenebiliyor ve bu güncellemeler genellikle kapsamı daraltmak yerine genişletme yönünde oluyor; bu nedenle kapsam ve süre bilgilerinin güncel haliyle utts.gov.tr üzerinden ya da bu konuda deneyimli mali müşavirlerden teyit edilmesi öneriliyor. Bir yıl önce okuduğunuz bir haberin ya da bir forum yazısının bugün hâlâ geçerli olduğunu varsaymak, bu tür hızla evrilen mevzuat konularında risk taşıyor.
UTTS Kimler İçin Zorunlu?
UTTS zorunluluğunu belirleyen asıl kriter, aracın markası, modeli ya da görünüşte “ticari” olup olmadığı değil; aracın fiilen işte kullanılması ve akaryakıt giderinin vergisel olarak nasıl değerlendirildiği. Bu ayrımı anlamak, kapsamı doğru okumanın anahtarı. Buna göre yükümlülük öncelikli olarak üç grubu ilgilendiriyor. Birinci grup, akaryakıt harcamalarını -gerçek ya da basit usul fark etmeksizin- gider veya maliyet unsuru olarak defterine kaydeden mükellefler. İkinci grup, işletmeye dahil edilmiş veya kiralama yoluyla edinilip işte kullanılan ticari taşıtlar; burada aracın mülkiyetinin kime ait olduğu değil, işletmede fiilen kullanılıp kullanılmadığı belirleyici. Üçüncü grup ise akaryakıt istasyonu işletmecileri; bunlar için pompalara Taşıt Tanıma Okuyucu montajı ayrı bir yükümlülük olarak getiriliyor, yani yükümlülük yalnızca araç sahiplerine değil, istasyon işletmecilerine de düşüyor. Kamyon, çekici, otobüs, minibüs, taksi gibi araç grupları bu kapsamda sıkça karşılaşılan örnekler; ancak bu liste kapsamı tüketmiyor, belirleyici olan yukarıda saydığımız kriterler.
Ticari Taşımacılık Yapan Araçlar
Kamyon, çekici, tanker gibi ağır ticari araçlar ile yük taşımacılığı yapan araçlar, akaryakıt giderini gider olarak gösteren işletmeler bünyesinde UTTS kapsamına en sık giren gruplardan biri olarak öne çıkıyor. Bu araçların işletme sahipleri, hem yeni alınan hem de mevcut filodaki araçlar için bu yükümlülüğü yerine getirmekle sorumlu tutuluyor; yani “aracı yıllardır kullanıyorum, artık gerekmez” gibi bir muafiyet söz konusu değil. Birden fazla araca sahip işletmelerin bu süreci merkezi ve düzenli bir şekilde takip etmesi, hem yasal uyum hem de operasyonel açıdan önem taşıyor; on beş araçlık bir filoda tek tek hangi aracın TTB’sinin takılı, hangisinin eksik olduğunu bir tabloda tutmak, ay sonunda sürpriz bir vergisel sorunla karşılaşmamak için basit ama etkili bir alışkanlık. Filo yöneticilerinin bu takibi araç bakım takvimiyle birleştirmesi, ek bir iş yükü yaratmadan süreci sürdürülebilir kılıyor.
Toplu Taşıma, Servis ve Taksi Araçları
Otobüs, minibüs gibi toplu taşıma araçları, personel ya da öğrenci servisi olarak kullanılan araçlar ve taksiler de UTTS kapsamına dahil edilen önemli bir grup oluşturuyor. Taksiler için vergilendirme usulünün -basit ya da gerçek usul- bir önemi bulunmuyor; her iki grup da akaryakıt giderini vergisel olarak değerlendirdiği sürece kapsama giriyor. Bu araçların günlük yoğun kullanımı ve yakıt tüketiminin işletme maliyetleri açısından kritik bir kalem olması, bu segmentte de düzenli bir takip mekanizmasının gerekli görülmesine neden oluyor. Bir taksi şoförünün günde birkaç kez yakıt aldığı düşünülürse, TTB’nin sağlıklı çalışmaması durumunda kısa sürede belgelenemeyen ciddi bir gider birikebileceğini tahmin etmek zor değil.
UTTS Kapsamı Dışında Kalan Araçlar
Akaryakıt giderini vergisel olarak gider göstermeyen, tamamen bireysel ya da kişisel amaçla kullanılan binek araçların büyük bir kısmı, güncel düzenlemeler kapsamında UTTS zorunluluğunun dışında kalıyor. Yani hafta sonu ailenizle gezmek için kullandığınız, işletme defterlerine hiç girmeyen aracınız bu yükümlülüğün konusu değil. Ancak bir aracın hem özel hem de ticari amaçla kullanılması durumunda -örneğin küçük ölçekli bir esnafın kendi aracını iş için de kullanması- akaryakıt giderinin işletme defterlerinde nasıl değerlendirildiği belirleyici referans noktası oluyor. Bu tür karma kullanım senaryoları pratikte en çok tereddüt yaratan durumlar arasında; bir esnafın aracını hem eve hem de mal teslimatına kullanması, “bu araç kapsamda mı değil mi” sorusunu netleştirmeyi zorlaştırabiliyor. Bu tür durumların mali müşavir ile netleştirilmesi, hem gereksiz bir yükümlülük altına girmemek hem de kapsamda olduğu halde atlanan bir yükümlülüğü fark etmek açısından öneriliyor. Bazı işletme sahipleri, kapsam konusunda tereddüt yaşadıklarında temkinli davranıp aracı yine de sisteme dahil ettiriyor; bu yaklaşım, kapsamda olmadığı sonradan anlaşılsa bile pratikte bir zarara yol açmıyor, oysa kapsamda olduğu halde sistemi atlamak çok daha ciddi bir vergisel riske dönüşebiliyor.
UTTS Zorunluluğu Zamanla Genişliyor mu?
UTTS uygulamasının geçmişi incelendiğinde, ilgili Tebliğ’in yürürlüğe girdiği tarihten bu yana kapsamın ve uygulama sürelerinin -örneğin akaryakıt istasyonlarındaki LPG pompaları için ayrı son tarihler gibi- güncellemelerle şekillendiği görülüyor. Bu, sistemin bir kerede tamamlanıp bir daha değişmeyecek statik bir düzenleme olmadığını gösteriyor; tam tersine, uygulamada karşılaşılan aksaklıklara göre kademeli olarak genişleyen, olgunlaşan bir yapı. Bu nedenle bugün kapsam dışında görünen bir araç ya da mükellef grubunun, ilerleyen dönemlerde yapılacak bir Tebliğ güncellemesiyle kapsama dahil olma ihtimalini göz ardı etmemesi öneriliyor. Güncel kapsam ve süre bilgilerini periyodik olarak takip etmek, ani bir düzenleme karşısında hazırlıksız yakalanmamayı sağlıyor; özellikle birden fazla araca sahip işletmelerin bu takibi bir kişiye sorumluluk olarak vermesi, konunun arada kaybolmasını önlüyor.
Kapsamda Olduğunuzdan Emin Olun
UTTS’nin resmi tanımını ve kapsamını bilmek, yasal yükümlülüğü zamanında yerine getirmenin ilk adımı; ama aracınızın ya da işletmenizin bu kapsama tam olarak girip girmediğini netleştirmek bazen bir mali müşavir görüşü gerektirebiliyor, çünkü karma kullanım ya da sınırda kalan durumlar mevzuat metninden tek başına her zaman net biçimde çözülemiyor. Kapsamda olduğunuz belirlendikten sonra, aracınızdaki cihazın fiziksel montaj kalitesini ve genel teknik durumunu kontrol ettirmek isterseniz, RS Oto Ekspertiz’in detaylı araç inceleme hizmetinden faydalanabilirsiniz. Ekspertiz ekibi, TTB’nin araca doğru şekilde monte edilip edilmediğini, kablo bağlantılarının sağlamlığını ve görünür bir arıza belirtisi olup olmadığını bağımsız bir gözle değerlendiriyor; özellikle ikinci el bir ticari araç devraldığınızda, önceki sahibinin bu yükümlülüğü doğru yerine getirip getirmediğini böylece önceden öğrenmiş oluyorsunuz.