UTTS kapsamına giren bir araca sahip olup bu yükümlülüğü henüz yerine getirmemiş araç sahiplerinin aklındaki soru genellikle aynı: bu sistemi takmazsam gerçekte ne olur, kimse fark eder mi, fark etse bile ne kadar ciddi bir sonuçla karşılaşırım? Bu soru pek çok işletme sahibi için sadece meraktan ibaret değil; çünkü verilecek yanıt, işletmenin vergisel yükümlülüklerini ve nakit akışını doğrudan etkileyebiliyor. Bazı araç sahipleri “nasılsa herkes takmıyor, bana da bir şey olmaz” varsayımıyla süreci erteliyor; oysa sistemin işleyiş mantığı, eksikliğin fark edilmesini aslında oldukça kolaylaştırıyor. Bu yazıda UTTS yükümlülüğüne uyulmadığında karşılaşılabilecek başlıca sonuçları, denetim mekanizmasının nasıl işlediğini ve riskten kaçınmanın yollarını somut biçimde ele alıyoruz.
UTTS Yükümlülüğü Kimler İçin Geçerli?
UTTS yükümlülüğü, öncelikli olarak akaryakıt giderini vergi matrahında gider gösteren mükellefleri ve işte kullanılan ticari taşıtları kapsıyor. Bu yükümlülüğün tam olarak kimleri ilgilendirdiğini, hangi araç gruplarının kapsama girdiğini ve kapsam dışında kalan durumları ayrı bir yazımızda detaylı olarak ele aldık; burada asıl odaklandığımız konu, kapsamda olduğu halde yükümlülüğe uyulmadığında ortaya çıkabilecek sonuçlar. Bu iki konuyu birbirinden ayırmak önemli, çünkü kapsamda olup olmadığınızı bilmeden sonuçları değerlendirmek eksik bir tabloya bakmak anlamına geliyor; önce kapsam sorusunun cevaplanması, ardından bu yazıdaki risklerin kendi durumunuza göre değerlendirilmesi daha sağlıklı bir yaklaşım. Pratikte karşılaştığımız bir durum da şu: bazı işletme sahipleri kapsamda olmadıklarını düşünerek süreci hiç takip etmiyor, oysa işletmelerinde son bir yıl içinde kiraladıkları ya da filoya kattıkları bir araç, kapsamı da beraberinde genişletmiş olabiliyor. Yani kapsam durumu bir kere kontrol edilip unutulacak bir madde değil, aracın veya işletmenin durumu değiştikçe yeniden gözden geçirilmesi gereken canlı bir konu.
UTTS Yükümlülüğü Yerine Getirilmezse Ne Olur?
Mevcut düzenlemeler çerçevesinde en somut ve kesin sonuç, vergisel alanda ortaya çıkıyor. UTTS kapsamındaki bir taşıt için Taşıt Tanıma Birimi bulunmadan yapılan akaryakıt alımlarına ait fiş ve faturalar, 213 sayılı Vergi Usul Kanunu’nun 227. maddesi çerçevesinde usulüne uygun düzenlenmiş belge sayılmıyor. Bunun pratik sonucu iki katmanlı: bu belgelere dayanan akaryakıt giderinin vergi matrahından indirilememesi ve buna bağlı KDV indiriminin de yapılamaması. Bir işletme için bu, kağıt üzerinde ödediği yakıt parasının bir kısmını vergisel olarak “yok saymak” zorunda kalması anlamına geliyor; yani hem yakıta gerçek parayı ödüyor hem de bu harcamayı gider olarak göstermenin avantajından mahrum kalıyor.
Yoğun yakıt tüketen bir filo için bu durumun aylar içinde birikerek nasıl bir tabloya dönüşebileceğini tahmin etmek zor değil. Üstelik bu durum genellikle geriye dönük olarak fark ediliyor; bir işletme aylarca sorunun farkına varmadan faaliyetine devam edebiliyor ve eksiklik ancak yıl sonu beyannamesi hazırlanırken ya da bir vergi incelemesi sırasında gün yüzüne çıkabiliyor. O noktada geriye dönük olarak aylar boyunca biriken bir gider kaleminin toptan matrahtan çıkarılması gerekebiliyor, ki bu da işletmenin o dönem için hiç beklemediği bir vergi yükü anlamına geliyor.
Gider Yazamama ve Vergisel Sonuçlar
Yükümlülüğe rağmen TTB olmadan akaryakıt gideri yazılması durumunda, Vergi Usul Kanunu’nun özel usulsüzlük hükümleri çerçevesinde ayrıca ceza uygulanabiliyor. Bu cezaların tutarı her yıl yeniden değerleme oranına göre güncellendiğinden, güncel rakamı mali müşavirinizden ya da Gelir İdaresi Başkanlığı duyurularından teyit etmek en sağlıklısı; burada sabit bir tutar vermek yerine, bu rakamın her yıl değiştiğini bilmenin kendisi daha faydalı bir bilgi. Bu risk, özellikle birden fazla araca sahip filo işletmecileri için katlanarak büyüyebiliyor; çünkü ceza değerlendirmesi her bir araç ve her bir belge için ayrı ayrı yapılabiliyor. Yirmi araçlık bir filoda TTB eksikliği fark edilmeden aylarca sürerse, birikmiş belge sayısı ve buna bağlı toplam risk, tek bir araçla kıyaslanamayacak boyutlara ulaşabiliyor. Bu yüzden “tek bir araçta küçük bir eksiklik” gibi görünen bir durum, filo ölçeğinde çok daha ciddi bir mali tabloya dönüşebiliyor. Bazı filo yöneticileri bu riski fark ettiklerinde geç kalmış oluyor; oysa aylık ya da üç aylık periyotlarla yapılacak basit bir kontrol turu, bu tür bir birikimin önüne baştan geçebiliyor.
Diğer Olası Yaptırımlar: Netleşmemiş Bir Alan
Bazı kaynaklarda UTTS eksikliğinin trafik cezası ya da aracın trafikten men edilmesi gibi ek yaptırımlara da yol açabileceği ileri sürülüyor; bu iddialar özellikle sosyal medya ve forum ortamlarında sıkça dolaşıyor. Ancak bu konu, mevzuat uzmanları tarafından da net bir hükme dayanmayan, henüz açıklığa kavuşmamış bir alan olarak değerlendiriliyor. Şu an için ilgili Tebliğ’de öngörülen asıl ve kesin yaptırım, akaryakıt giderinin gider olarak gösterilememesi; bunun ötesindeki iddialar için elimizde net bir yasal dayanak bulunmuyor. Bu nedenle “trafikten men edilir” ya da “ehliyete el konur” gibi kesin ve alarm verici ifadelerden kaçınıp, güncel durumu ilgili resmi kaynaklardan ya da bir mali müşavirden teyit etmek çok daha sağlıklı bir yaklaşım. Doğrulanmamış bir iddiaya dayanarak panik yapmak da, gerçek riski görmezden gelmek kadar sağlıksız bir tutum olabiliyor.
Denetimler Nasıl Yapılıyor?
UTTS’nin işleyişi gereği, sistemin eksikliği çoğunlukla bir yol kontrolünden önce, akaryakıt alımı sırasında kendiliğinden ortaya çıkıyor; çünkü TTB bulunmayan ya da sistemle iletişimi kopmuş bir araç, ilgili istasyonda otomatik tanıma sürecinden geçemiyor ve bu durum pompa görevlisi tarafından anında fark ediliyor. Bu, geleneksel bir denetim mekanizmasından farklı işliyor: burada bir memurun sizi durdurup evrak sorması gerekmiyor, sistemin kendisi eksikliği kendiliğinden görünür kılıyor. Pompa görevlisinin ekranında aracın tanınmadığına dair bir uyarı belirmesi, çoğu zaman ilk ve en somut sinyal oluyor; bu noktada sürücü ya alımı manuel bir yöntemle tamamlamak zorunda kalıyor ya da eksikliğin farkına vararak işletme sahibini bilgilendiriyor. Bunun yanında vergi incelemeleri sırasında da geçmişe dönük akaryakıt giderlerinin belge düzeni ayrıca kontrol edilebiliyor; yani bir eksiklik anlık olarak fark edilmese bile, aylar sonra yapılacak bir inceleme sırasında geriye dönük olarak ortaya çıkabiliyor. Bu çok yönlü yapı -hem anlık hem geriye dönük kontrol- eksikliğin uzun süre fark edilmeden kalmasını zorlaştırıyor; bir işletmenin “belki fark edilmez” diye hareket etmesi, bu nedenle riskli bir varsayım.
Riskle Karşılaşmamak İçin Ne Yapılmalı?
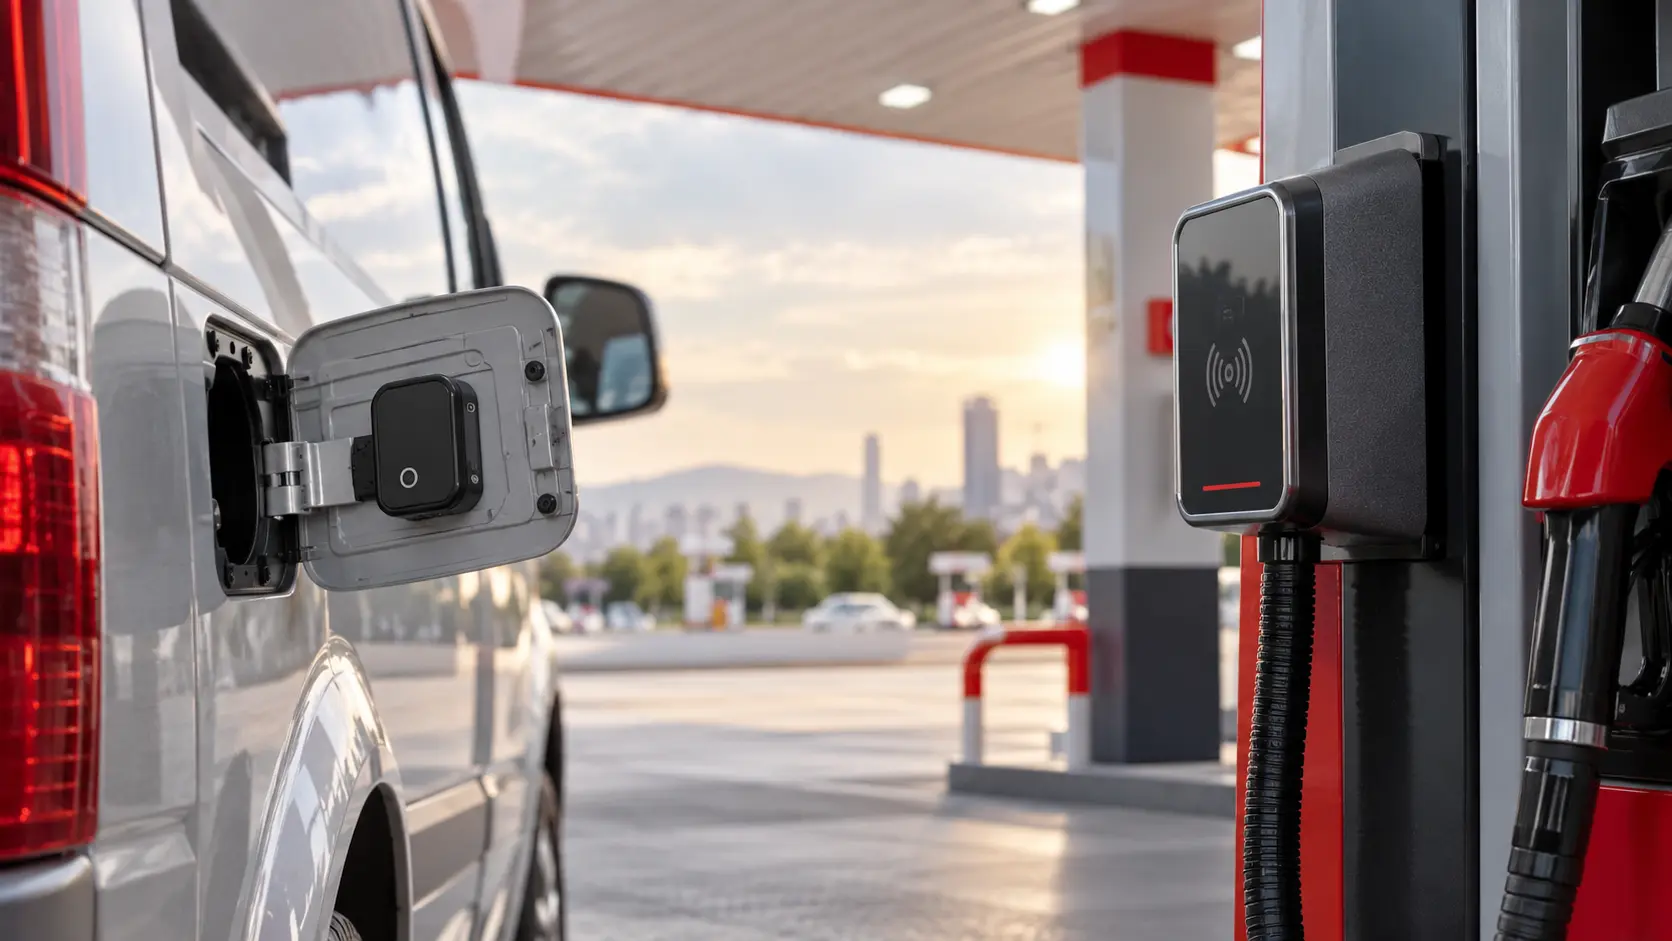
Riskten kaçınmanın en pratik yolu, aracınızın UTTS kapsamında olup olmadığını netleştirmek ve kapsamdaysa Taşıt Tanıma Birimi’nin zamanında ve doğru şekilde monte edilmesini sağlamak. Bu ilk adımı atlayan işletmeler genellikle sorunu ancak bir yakıt alımı sırasında sistemin çalışmadığını fark edince anlıyor, ki bu da en verimsiz öğrenme yöntemi. Kurulum sonrasında cihazın periyodik olarak kontrol edilmesi de en az kurulumun kendisi kadar önemli; çünkü zamanla oluşabilecek bir bağlantı sorunu -titreşim, nem, kablo yıpranması gibi nedenlerle- akaryakıt alımında sistemin araç kimliğini tanımamasına ve dolayısıyla giderin yine belgelendirilememesine yol açabiliyor. Bir cihazın bir yıl önce sorunsuz takıldığını bilmek, bugün de sorunsuz çalıştığı anlamına gelmiyor. Bu kontrolleri araç bakım takvimiyle birleştirmek, ek bir zaman kaybı yaratmadan süreci yönetmenin pratik bir yolu; yağ değişimi ya da periyodik bakım için servise gittiğinizde TTB’nin durumunu da kontrol ettirmek, ayrı bir randevu ayırmaktan çok daha verimli.
Yükümlülüğü Zamanında Yerine Getirmenin Önemi
UTTS yükümlülüğünü ve buna uyulmadığında karşılaşılabilecek vergisel sonuçları bilmek, işletmenizin mali sürekliliğini doğrudan etkileyen pratik bir konu; bu bir “bilinse iyi olur” detayı değil, doğrudan nakit akışınızı ilgilendiren bir mesele. Aracınızdaki cihazın gerçekten sağlıklı çalışıp çalışmadığını kendi başınıza değerlendirmek her zaman kolay olmayabilir; kablo bağlantısının görünüşte sağlam durması, sistemin merkezi altyapıyla iletişim kurduğu anlamına gelmiyor. Bu durumda RS Oto Ekspertiz’in detaylı araç inceleme hizmeti, cihazın fiziksel montaj durumunu bağımsız bir gözle kontrol ederek olası bir eksikliği önceden fark etmenize yardımcı olabilir; özellikle ikinci el bir araç aldığınızda ya da filonuzu periyodik olarak denetlerken, bu tür bir dış gözün sağladığı güvence, sürpriz bir vergisel sorunla karşılaşma ihtimalinizi önemli ölçüde azaltıyor.